為保險顧問的真實工作而設計

一個 AI 工作台,覆蓋從知識查詢到案例推進的完整鏈路。

§ 01
研究基礎

先做研究,再做產品

我們的設計起點不是技術,而是觀察。九個月的田野研究,讓我們看見保險顧問日常工作的真實模態 —— 然後針對這些模態,做出刻意的設計選擇。

M1
M2
M3
M4
M5
M6
M7
M8
M9
訪談 · 觀察
案例追蹤
錄音分析 · 共同設計
47
位持牌顧問深度訪談
資深 / 中階 / 新人 三層覆蓋
120+
個真實案例追蹤
從首次接觸到結案 全週期
260
小時工作錄音分析
會議 · 會後筆記 · 跟進通話
9
個月田野研究
與 6 家香港顧問團隊共同設計
觀察 01
我們發現

顧問 70% 的素材是非結構化的

錄音、圖片、手寫筆記、WhatsApp 截圖;正式 PDF 反而是少數

我們的回應

我們做了多模態提取

原樣交給 AI —— 不要顧問先「整理一下」再上傳

觀察 02
我們發現

顧問不需要全量問卷,只需要知道下一步缺什麼

完整 FNA 問卷 = 阻力 · 顧問會跳過或敷衍填寫

我們的回應

缺漏資訊引擎,而非問答機器人

只標出推進至下一階段所需的最小資訊量

觀察 03
我們發現

顧問需要話術與條款支援,但不要 AI 替他做最終決定

責任歸屬必須在人 —— 這是合規與專業倫理的雙重要求

我們的回應

方向級方案,不做最終建議

A/B/C 三個方向 + 各自取捨 · 最終判斷與責任在顧問

觀察 04
我們發現

知識可以共享,客戶資料必須隔離

公司知識共享 vs 客戶個案隔離 是兩個世界 —— 不能混在一起

我們的回應

雙層架構

共享知識層(團隊可見)+ 私密案例層(case_id 隔離)

觀察 05
我們發現

顧問在不同場景需要不同顆粒度的答覆

會前要要點 · 會中要話術 · 會後要摘要 · 月底要覆盤

我們的回應

場景化輸出

同一份案例資料 · 為每個工作時刻產出對應顆粒度

它認識你的客戶。通用 AI 每開一個新對話,客戶什麼情況、上次聊到哪、手上有哪些資料,你都得重新講一遍。Casentra 以 case 為核心 —— 每次溝通、每份資料、缺口在哪、下一步是什麼,打開就接著上次往下走。
它本來就懂港險。牌照 1–5、PIL、保司條款、核保的地區分檔,底層就裝好了,答覆帶出處。通用 AI 不懂的時候,也可能一本正經給你一個答案 —— 而條款理解錯了,承擔責任的是你。
它主動替你盯。通用 AI 你不問,它永遠不動。Casentra 每天主動告訴你今天先跟誰、誰的保單快到期、哪個 case 該推進 —— 這是「助手」和「秘書」的差別。
資料架構

每個案例密封隔離,共享同一知識層

每位客戶是一顆獨立的 case_id 節點,只與中央的共享知識層相連 —— 彼此之間沒有任何連線,看不見、不串檔。

§ 02
模態匹配

保險顧問的工作模態,全部覆蓋

無需改變原有工作方式。無論是語音、文字、圖片、文件還是多輪對話,Casentra 都能接收並整理為結構化案例,讓零散資訊直接進入下一步工作。

案例
檔案
各種輸入 · 統一匯入案例檔案
當前模態

語音輸入

你日常的場景

客戶會議錄音 · 語音備忘 · 跟進通話

Casentra 怎麼做

粵語 / 普通話 / 英語三語轉寫 · 自動結構化提取至案例檔案

§ 03
設計選擇

我們刻意這樣選,
因為通用 AI 在這些選擇上是錯的

六個反直覺的設計取捨。每一個都讓功能變窄、卻讓場景變對。

一個要你伺候,一個伺候你

用通用 AI,你要自己打磨指令、自己把條款一份份找出來、自己講清楚客戶背景和前因後果
等你把這些都做完,方案你自己都快寫完了。

/ 01
我們的選擇

缺漏資訊引擎

只問你下一步缺的 3 條

vs
通用做法

全量問卷

ChatGPT 上來會問你 30 條 —— 顧問會跳過或敷衍

為什麼顧問的時間有限,案例的推進靠最小資訊。我們選擇減法。
/ 02
我們的選擇

方向級方案

A/B/C 三個方向 · 取捨並列

vs
通用做法

「我建議買 X」

通用 AI 會直接給你一個結論 —— 但責任歸屬說不清

為什麼保險決定的責任必須在持牌顧問。AI 給選項,人做選擇。
/ 03
我們的選擇

每個答覆附來源

可點開驗證條款原文

vs
通用做法

聽起來合理的話

通用 AI 會自信地給你一段話 —— 但你無從驗證對錯

為什麼保險條款不能憑「聽起來像」工作。必須能追溯到原文。
/ 04
我們的選擇

案例完全隔離

case_id 之間絕不互通

vs
通用做法

跨案例洞察

其他工具想榨乾數據做分析 —— 但客戶資料是底線

為什麼在保險場景,個資保護優先於產品便利。我們刻意捨棄部分功能。
/ 05
我們的選擇

顧問主動觸發發訊息

草稿生成後 · 由人決定要不要發

vs
通用做法

自動發送

通用 AI 會「貼心地」幫你發 —— 但發出去的話收不回來

為什麼面對客戶的每一句話,必須由顧問本人為它負責。
/ 06
我們的選擇

知識層由編輯團隊維護

專業審核 · 隨產品 / 法規同步

vs
通用做法

全網爬取的訓練資料

通用 AI 的知識來源不透明 —— 過時或錯誤無從查核

為什麼保險知識的權威性與時效性,需要有人持續負責。
§ 04
按角色看能力

你會在這些時刻,用到它

把抽象的能力,落到具體的工作時刻。對顧問本人 · 對團隊主管 各有對應。

對顧問本人

一天裡的使用流

一天06:00 → 24:00
對團隊主管

管理視角

開發中
01

團隊整體案例分佈

看整個團隊的案例分階段分佈

02

識別卡住的案例

哪些案例多久沒推進(不看內容)

03

知識層更新推送

更新時自動同步到全團隊

04

新人入職帶教

用案例記憶快速帶教新顧問

05

合規檢查點

話術合規 · 披露完整性

06

業務複盤

方向級方案的覆蓋率

團隊主管視角的能力正在與早期試用團隊共同設計,將於 2026 年 Q2 推出。
真實產品畫面

不只是說,打開就是這樣

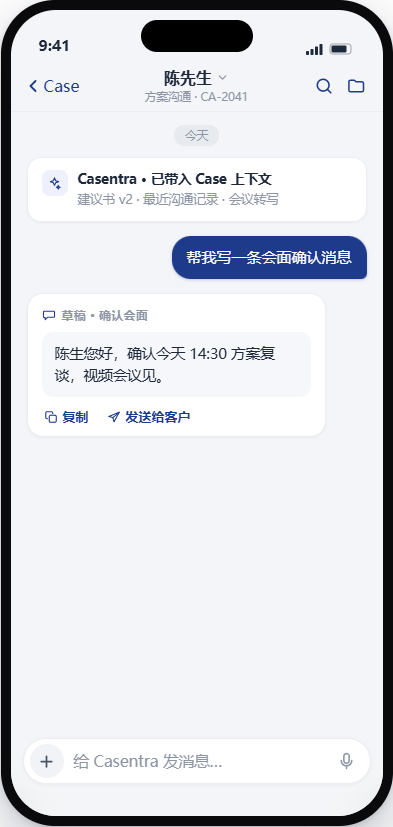
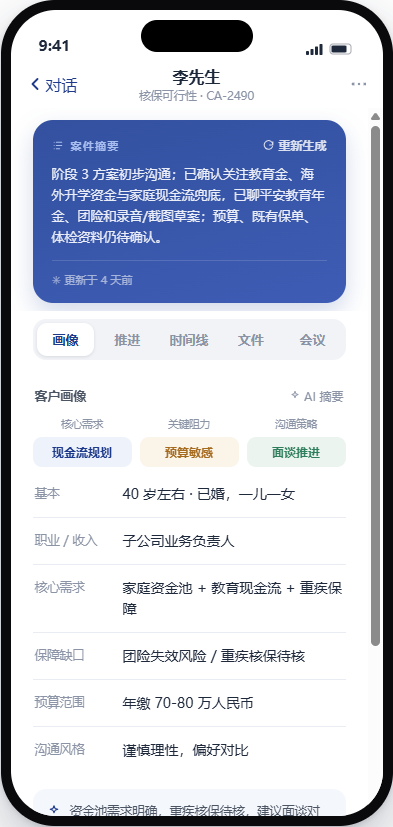
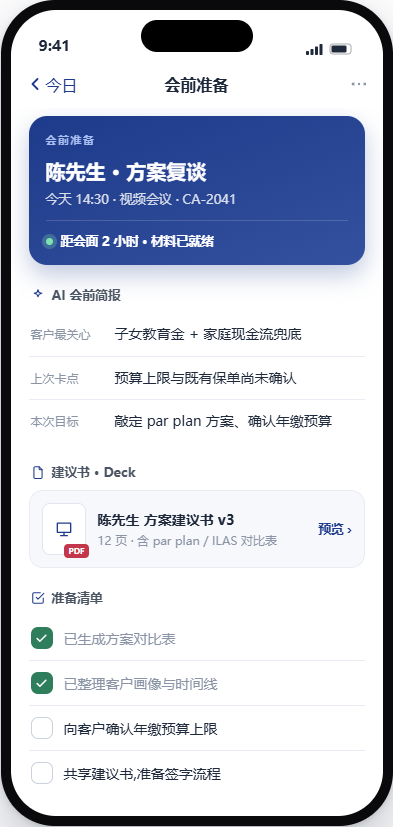
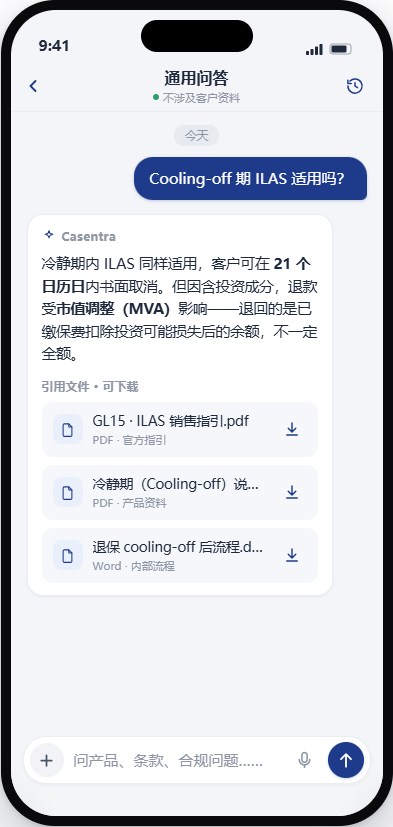
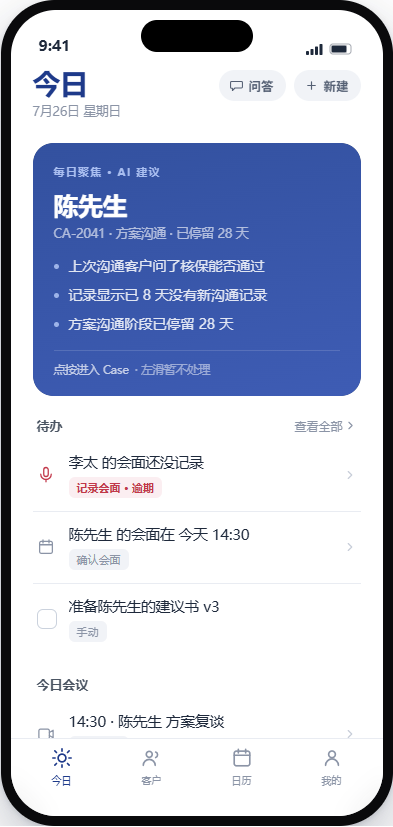
iOS App 的真實工作台 —— 今日聚焦、CaseChat 出方案、會前簡報、通用問答,顧問一天的動作都握在手裡。
Today 指揮台
Today 指揮台打開就知道今天先動誰
CaseChat 出方案
CaseChat 出方案上傳資料,AI 起草話術
案例一覽
案例一覽客戶畫像 · 缺口 · 時間線
會前簡報
會前簡報會面前,材料一鍵就緒
通用問答
通用問答查產品條款,答覆帶出處
為何不用通用 AI

通用 AI 很強
但保險顧問的工作 需要更窄的邊界

同一個問題

結合上次客戶提到的流動性顧慮,這份儲蓄計劃第幾年可以取錢、夠不夠用?

通用 AI 助手零散記憶 · 無建議書

記得客戶約 40 歲、顧慮流動性——這計劃第 6 年起有保證入息,能補中長期流動性,短期備用不適合。

記憶只是聊天摘要 · 漏掉關鍵情節沒有客戶的建議書數字記憶全域共用 · 客戶之間會串
Casentra案例內 · 建議書在檔

第 3 年末退保僅取回 10 萬、損失約 20 萬;第 6 年起保證入息 5,040/年;第 10 年退保價值 464,280——只夠家庭約 2 年剛性開支,建議先留 12–18 個月現金在保單外。

來源依據
客戶檔案 · case_id 隔離陳先生 · 案例獨立不互通
建議書 · 逐年數字2026-06 · 第 10 年 46.4 萬
非保證入息可下調、極端可為 0;一切以最新建議書為準。
分析已寫入案例文檔 · 下次對話可直接續。

本頁示例僅為功能演示,產品名稱與內容均屬虛構,不代表任何真實保險產品。

通用 AI 助手
Casentra
知識來源
通用 AI公開網頁、模型訓練資料
Casentra知識編輯團隊維護的權威保險知識層 · 經專業審核
回答附依據
通用 AI通常無,或編造引用
Casentra每個答覆附來源連結與風險提示
案例隔離
通用 AI無 · 對話混在一起
Casentracase_id 級隔離 · 案例之間不互通
客戶資料邊界
通用 AI上傳即進入訓練池
Casentra永不用於訓練 · 香港區域常駐
香港合規語境
通用 AI不熟悉 PDPO / IA 指引
Casentra圍繞 PDPO 與保監局負責任 AI 設計
顧問工作流
通用 AI需要顧問自己組織
Casentra缺漏資訊、會議準備、跟進草稿原生支援

想看完整的能力清單與導入路徑?

與我們的方案顧問聊 30 分鐘,量身評估。

預約示範